
Amalfi si spopola, le case restano vuote. Cosa dicono davvero i dati sullo stress abitativo

Amalfi ha perso 375 residenti dal 2019 a oggi, il 7,6% della popolazione in sette anni. È una cifra che si presta a una lettura immediata: il turismo spinge fuori chi ci abita. Ma è anche una cifra che, da sola, non dimostra niente: potrebbe essere denatalità, potrebbe essere gente che si sposta per lavoro, potrebbe essere qualunque cosa. Questo articolo non parte dalla tesi “Amalfi ha un problema di stress abitativo” per andare a cercare i numeri che la confermino. Parte dai dati disponibili, li elenca per grado di solidità e segnala dove il quadro è ancora un’ipotesi e dove servirebbe un dato che oggi non è pubblico.
È lo stesso metodo di un articolo precedente su questo sito, in cui avevamo misurato quanti visitatori regge davvero il centro storico di Amalfi. Qui il soggetto cambia (non più la capacità fisica delle piazze, ma la capacità del paese di restare abitato) ma l’approccio no: prima le serie storiche complete, poi le fotografie a un solo punto nel tempo, infine l’inventario esplicito di ciò che ancora manca.
Il legame fra i due temi non è solo di metodo. Se il centro storico regge poche centinaia di visitatori giornalieri in più prima di rompersi, come mostrava l’articolo precedente, allora sapere quante delle sue case sono davvero abitate, e da chi, non è un tema a sé: è l’altra faccia della stessa medaglia. Un paese che perde residenti mentre aumenta i posti letto turistici non sta solo diventando più affollato nelle ore di punta; sta cambiando chi lo abita nelle altre ventuno ore della giornata. Ed è un cambiamento che, a differenza della folla in piazza, non si vede a occhio nudo: si vede solo mettendo in fila i dati giusti.
Il rischio di questo genere di analisi è duplice e vale la pena dichiararlo subito. Da un lato, prendere un numero isolato (il calo demografico, la percentuale di case sfitte) e trattarlo come prova definitiva di un fenomeno che in realtà richiede più fonti convergenti. Dall’altro, l’errore opposto: davanti alla complessità, rinunciare a dire quello che i dati aperti già permettono di dire ed e aspettare un dato perfetto che forse non arriverà mai. Questo articolo prova a stare nel mezzo: dice cosa i dati mostrano con un buon grado di confidenza, cosa suggeriscono senza dimostrarlo e cosa resta semplicemente ignoto finché il Comune non mette a disposizione ciò che solo il Comune dispone.
Il dato che c’è da sette anni: la popolazione residente
L’anagrafe comunale, incrociata con la serie ISTAT, dà una fotografia continua e senza buchi dal 2019 al 2026.
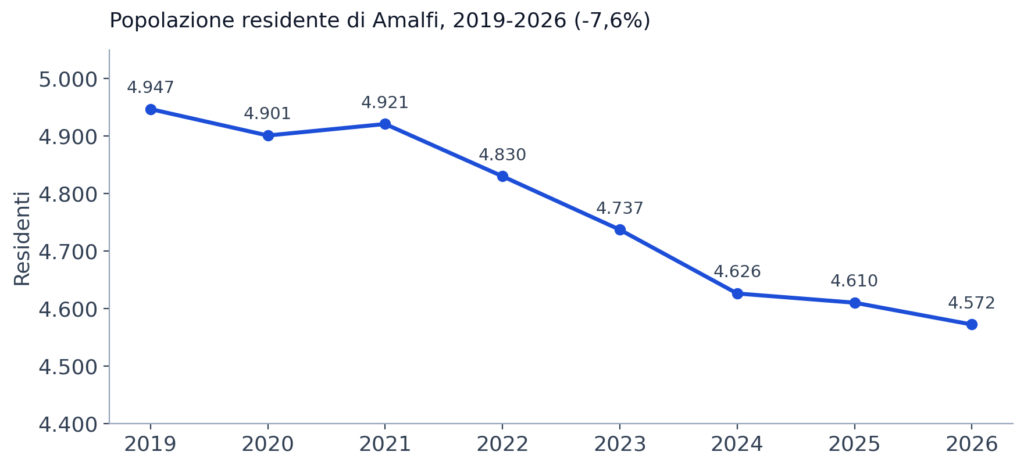
Il calo non è uniforme per fascia d’età ed è qui che comincia a diventare interessante. I minori (0-17 anni) crollano del 22% in sette anni, la fascia attiva (18-64) del 10,4%, mentre gli over 65 aumentano dell’8%. Non è solo un paese che si svuota: è un paese la cui piramide demografica si sta invecchiando più rapidamente di quanto si stia restringendo. Un dato compatibile con la denatalità pura ma, anche con famiglie giovani che se ne vanno perché non trovano casa a condizioni sostenibili.
C’è un secondo modo di leggere la stessa tabella, meno immediato ma altrettanto utile: il rapporto fra fasce d’età nel tempo. Nel 2019 ogni minorenne aveva alle spalle 1,7 over 65; nel 2026 il rapporto è salito a 2,4. Non è solo che nascono meno bambini è che il paese sta perdendo, in proporzione, più famiglie con figli di quante ne perda tra gli anziani, che per definizione sono più radicati (casa di proprietà, rete familiare, minore mobilità residenziale) e meno sensibili ai costi dell’abitazione. Se lo stress abitativo pesasse in modo uniforme su tutte le fasce d’età, ce lo aspetteremmo distribuito. Il fatto che si concentri proprio nella fascia più mobile e più sensibile al prezzo (famiglie giovani, età da formazione di nuovo nucleo) è un secondo indizio nella stessa direzione del primo, anche se, va ripetuto, resta un indizio e non una prova: la stessa asimmetria è compatibile con un paese che semplicemente offre meno lavoro qualificato ai trentenni, a prescindere dal mercato immobiliare.
Chi va via e verso dove
Il blocco che comincia a discriminare è quello dei saldi migratori, disponibile su base ISTAT dal 2019 al 2024:
| Anno | Saldo naturale | Saldo migratorio interno | Saldo migratorio estero |
|---|---|---|---|
| 2019 | -31 | -21 | +4 |
| 2020 | -29 | -7 | -5 |
| 2021 | -39 | -58 | +4 |
| 2022 | -42 | -48 | -6 |
| 2023 | -43 | -53 | 0 |
| 2024 | -29 | +3 | +14 |
La colonna che conta è la terza: il saldo migratorio interno, cioè persone che si trasferiscono verso altri comuni italiani, non verso l’estero per lavoro. Tra il 2021 e il 2023 è fortemente negativo, fino a -58 in un solo anno su una popolazione di circa 4.800 abitanti: più di un residente su cento se ne va verso un altro comune italiano nel giro di dodici mesi. È un pattern compatibile con la tesi “chi va via lo fa perché non trova casa a condizioni sostenibili qui”. Non la dimostra: la stessa dinamica è compatibile con trasferimenti per studio, lavoro nei comuni limitrofi, o scelte familiari che nulla hanno a che fare col mercato immobiliare. Il 2024 inverte segno (+3 interno, +14 estero), e con un solo anno di inversione non si può dire se sia una correzione di rotta o un’oscillazione statistica che il 2025 smentirà.
Quello che i saldi migratori possono fare è restringere il campo delle spiegazioni possibili. Non escludono lo stress abitativo come causa; lo rendono un’ipotesi da tenere in piedi, non ancora un fatto accertato.
Il saldo migratorio interno non dice perché una persona lascia Amalfi, dice solo che lo fa. Nella statistica anagrafica non compare il motivo del trasferimento; non c’è modo, con questo dato, di distinguere chi si è spostato a Salerno perché non trovava un affitto sostenibile ad Amalfi da chi si è spostato a Salerno perché ha trovato lavoro migliore, punto. La correlazione temporale con la crescita degli affitti brevi (di cui parliamo più avanti) è suggestiva, non è causale. Chi volesse trasformarla in un nesso di causa andrebbe a cercare l’unico dato in grado di stabilirlo davvero: un’intervista o un questionario ai nuclei che hanno effettivamente lasciato il comune, che ovviamente non esiste in nessuna fonte aperta e richiederebbe un’iniziativa dedicata, non un’estrazione da database.
La fotografia più forte: quasi una casa su due non è occupata
Qui i dati smettono di essere una serie storica e diventano un’istantanea. Il censimento permanente ISTAT, rilevazione 2023, dà per Amalfi questo quadro: 1.941 famiglie residenti, 3.431 abitazioni censite, di cui 1.906 occupate e 1.525 (il 44,5%) non occupate. In media, 1,77 abitazioni per famiglia residente.
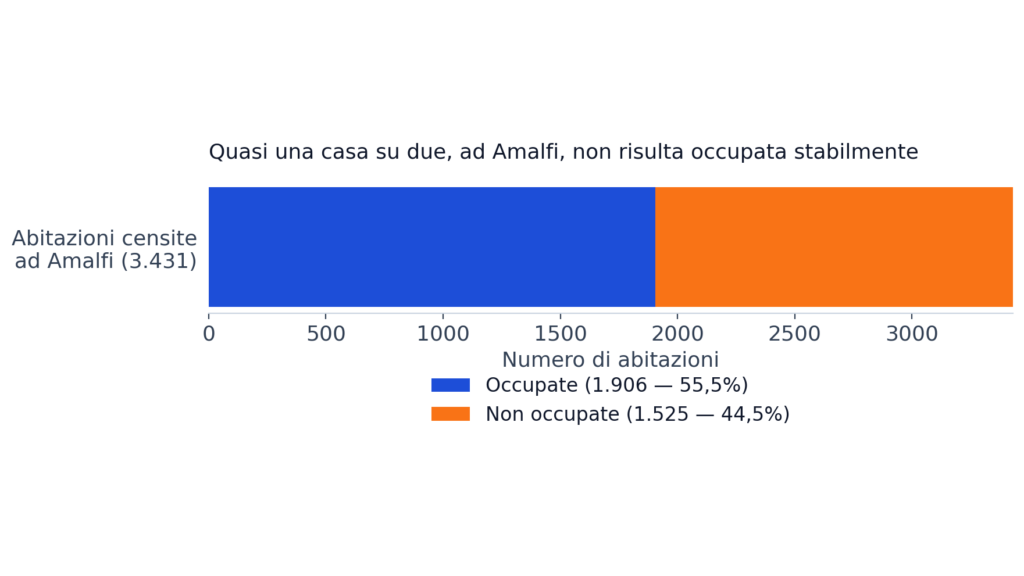 (su 3.431 abitazioni censite, 1.906 occupate e 1.525 — il 44,5% — non occupate)
Va maneggiato con la cautela che il documento di lavoro da cui nasce questo articolo mette esplicitamente in premessa: “non occupata al censimento” è una categoria-contenitore. Include le seconde case di proprietari non residenti, lo sfitto per ragioni che non hanno niente a che fare col turismo (eredità in causa, immobili da ristrutturare, inagibilità), e gli affitti brevi dichiarati come non residenza. Il censimento non distingue questi tre fenomeni tra loro. Separarli, capire quanto di quel 44,5% è mercato sottratto alla residenzialità e quanto è semplicemente stock degradato o bloccato in causa, richiederebbe il dato catastale sull’intestazione degli immobili che non è disponibile pubblicamente. È il primo ed il più importante, dei buchi che questo articolo segnala.
Due numeri secondari, nella stessa tabella, meritano una lettura. Il primo è il rapporto abitazioni per famiglia residente, 1,77: significa che per ogni famiglia che effettivamente vive ad Amalfi esistono, sulla carta, quasi due abitazioni. Non è di per sé anomalo, capita in molte destinazioni turistiche costiere, dove le seconde case sono una componente storica del mercato, ma è un rapporto che nella lettura pubblica spesso scompare dietro il singolo dato più eclatante (il 44,5%), mentre è quello che meglio descrive la scala del fenomeno rispetto alla popolazione effettivamente residente. Il secondo è la componente di residenti stranieri, appena 120 persone su 4.572, il 2,6% della popolazione: un dato che vale la pena tenere a mente perché smentisce, se qualcuno lo sollevasse, una narrazione alternativa comune, quella secondo cui il calo di residenti “storici” sia compensato da nuova immigrazione stabile. Non lo è: chi arriva ad Amalfi in questi anni non compensa, numericamente, chi se ne va.
Quanto pesa il turistico sullo stock abitativo
Le statistiche ufficiali del turismo contano 175 strutture ricettive censite ad Amalfi per 2.845 posti letto: 62,2 letti ogni 100 abitanti residenti. È un indicatore di pressione ricettiva sul territorio, non una misura diretta di case sottratte alla residenzialità; conta il ricettivo censito, non gli affitti brevi che sfuggono alla classificazione formale.
Per avvicinarsi a quella misura più diretta servono due fonti indipendenti, e qui vale la pena entrare nel dettaglio che di solito manca in questo genere di articoli.
La prima è la Banca Dati nazionale del Ministero del Turismo (il registro dei CIN), estratta il 20 agosto 2026 per l’intera Costiera Amalfitana:
| Comune | Alberghiero | Extralberghiero | Affitti privati | Totale |
|---|---|---|---|---|
| Positano | 40 | 280 | 479 | 799 |
| Amalfi | 28 | 257 | 389 | 674 |
| Maiori | 18 | 143 | 275 | 436 |
| Vietri sul Mare | 7 | 54 | 418 | 479 |
| Ravello | 19 | 122 | 158 | 299 |
Amalfi è seconda in costiera per numero assoluto di strutture registrate, dietro solo Positano, e sopra Ravello (299) e Maiori (436): gli affitti privati censiti nel solo comune di Amalfi (389) da soli superano il totale complessivo di comuni come Furore (179) o Atrani (161). È un conteggio amministrativo di righe/CIN, utile come ordine di grandezza, non come censimento depurato di strutture uniche attive.
Un dettaglio che vale la pena isolare, perché mostra che il fenomeno non ha la stessa forma in ogni comune della costiera: a Vietri sul Mare gli affitti privati (418) pesano in modo sproporzionato sul totale delle strutture (479) rispetto al resto della costiera. Ad Amalfi, invece, l’extralberghiero organizzato (257 strutture) resta la componente più grande dopo gli affitti privati. La composizione interna per tipologia non è omogenea tra comuni: un indice costiero unico basato sul solo totale rischierebbe di appiattire una differenza strutturale (quanto del ricettivo è alloggio convertito in affitto breve puro e quanto è invece struttura extralberghiera organizzata con gestione professionale) che per capire lo stress sulla residenzialità conta, e non poco.
La seconda fonte è una rilevazione diretta e indipendente: una ricerca georeferenziata su Airbnb, condotta a griglia per superare il tetto di circa 270 risultati che la piattaforma applica a una singola ricerca e ritagliata sul confine amministrativo comunale. Il risultato: 515 annunci geolocalizzati nel comune, di cui 448 “intero alloggio” (appartamento, casa, villa, casa vacanze) e 67 strutture ricettive o camere. Il 92% degli annunci (423 su 515) ha almeno una recensione, con un rating medio di 4,83 su 5, un mercato maturo, non un fenomeno marginale o sommerso.
| Tipologia (annunci “intero alloggio”) | Annunci |
|---|---|
| Appartamento | 220 |
| Casa | 114 |
| Casa vacanze | 53 |
| Villa | 34 |
| Barca | 16 |
| Altro (cupola, cottage, tenda, minicase, casa a schiera…) | 11 |
Due precisazioni metodologiche, per non far dire ai numeri più di quanto dicono. La prima: il prezzo mostrato da Airbnb per ciascun annuncio è il totale per le date suggerite dalla piattaforma, non una tariffa a notte standardizzata, date diverse per annunci diversi rendono il confronto tra prezzi non significativo così com’è, per cui in questo articolo non viene riportata una media; servirebbe prima una normalizzazione per notte e per stagionalità. La seconda: “strutture ricettive” in questa rilevazione è una classificazione euristica sul tipo di annuncio (B&B, hotel, pensione, camera singola), non un incrocio con il registro CIN, più annunci possono riferirsi alla stessa struttura fisica con lo stesso codice identificativo, quindi il numero di annunci non equivale al numero di strutture uniche.
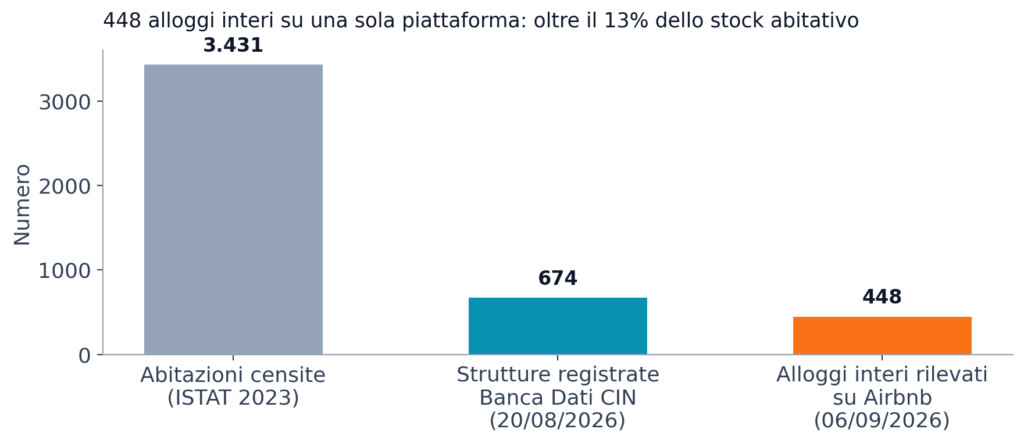
Il confronto che conta è questo: 448 alloggi interi rilevati oggi su una sola piattaforma, contro 3.431 abitazioni censite in tutto il comune, oltre il 13% dello stock abitativo comunale. Sono due fonti con metodo completamente diverso (un registro amministrativo nazionale e una piattaforma commerciale osservata in tempo reale) che convergono sullo stesso ordine di grandezza: 674 strutture nel registro CIN, 448 soli “interi alloggi” già rilevabili su Airbnb, senza contare Booking, VRBO e i gestionali diretti che verosimilmente coprono altri annunci ancora. Anche senza incrociare con altre piattaforme, il segnale è coerente: una quota rilevante e verificabile dello stock abitativo comunale è oggi nel circuito degli affitti brevi, non in quello della residenzialità.
Il reddito: il collegamento che manca ancora
Nessuna cifra sul costo delle case dice qualcosa da sola: va confrontata con quanto guadagna chi quelle case dovrebbe abitarle. Il dataset del MEF (Dipartimento delle Finanze, dichiarazioni su base comunale) dà per Amalfi un reddito medio dichiarato di 26.321 € nell’anno d’imposta 2024, su 3.473 contribuenti, con un’imposta netta media di 5.787 €.
È un ancoraggio necessario ma, in questa fase, ancora povero. Il dataset disponibile copre solo l’anno d’imposta 2024: non esiste, nei dati già estratti, né una serie storica comunale che permetta di vedere se il reddito medio è cresciuto o è rimasto fermo mentre i prezzi salivano, né la distribuzione per fasce di reddito, che direbbe quanti contribuenti sono effettivamente sotto la soglia a cui il rapporto prezzo/reddito diventa insostenibile invece di semplicemente alto nella media. Le annualità precedenti esistono come pubblicazioni MEF separate, stesso formato, file distinti per anno: sono recuperabili, ma vanno scaricate e aggregate a mano.
Il mercato: quanto costa restare, o entrare
Le quotazioni OMI dell’Agenzia delle Entrate (valori di riferimento fiscale, non prezzi effettivi di compravendita) danno una serie completa dal 2019 al 2024 per le cinque zone del comune.
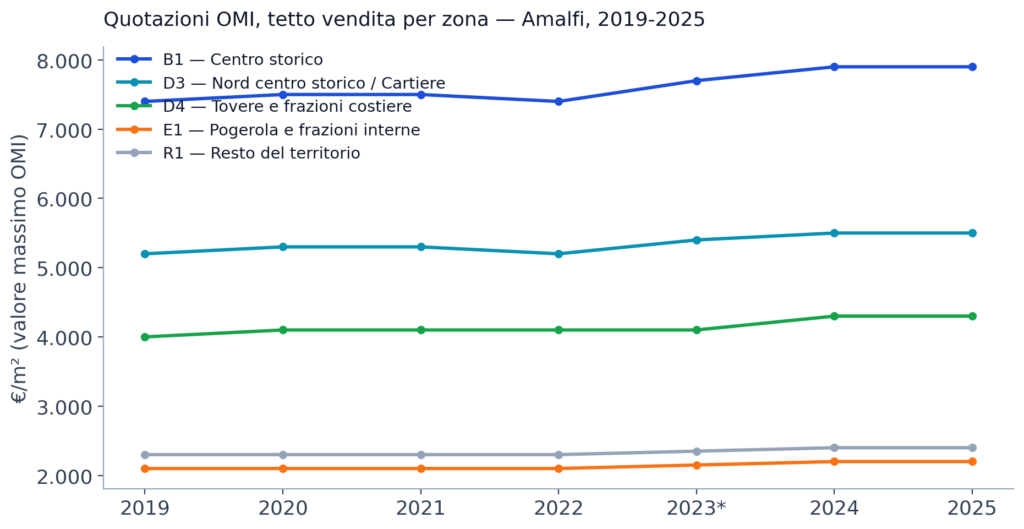
Il gradiente centro-periferia è netto fin dal 2019 e resta stabile per tutto il periodo: il tetto del centro storico (zona B1) parte da 7.400 €/m² nel 2019 e arriva a 7.900 €/m² nel 2025, un fattore superiore a 3 rispetto al resto del territorio (R1), che nello stesso periodo passa da 2.300 a 2.400 €/m². La crescita è più marcata nel centro storico (+400 €/m² sul tetto tra 2019 e 2025) che in periferia (+100/+200 €/m²): il valore si concentra dove si concentra anche la pressione turistica, non si distribuisce sul comune.
Una nota di lettura sul grafico, perché altrimenti sembra un errore: dove i valori coincidono fra semestri consecutivi (B1 e D4 fra 2024 e 2025, quasi tutte le zone fra 2020 e 2021) non è un problema di dati mancanti. L’OMI aggiorna le quotazioni solo quando rileva variazioni di mercato apprezzabili ed in molti semestri i valori restano semplicemente invariati; il tratto piatto 2020-2021 è coerente con il rallentamento generale del mercato immobiliare durante la fase pandemica, non con un buco nella rilevazione. Vale la stessa cautela metodologica di sempre: le quotazioni OMI sono valori di riferimento fiscale (un intervallo min-max per stato conservativo “normale”) non prezzi effettivi di compravendita o locazione registrati.
Sul fronte locazioni la serie è altrettanto completa e vale la pena riportarla per intero perché è il dato più vicino a ciò che paga davvero chi cerca casa in affitto oggi:
| Zona | II sem. 2019 | II sem. 2022 | II sem. 2025 |
|---|---|---|---|
| B1 — Centro storico | 9,5-14,2 €/m² | 9,0-13,5 €/m² | 9,6-14,2 €/m² |
| D3 — Nord centro storico / Cartiere | 6,0-8,9 €/m² | 6,0-8,7 €/m² | 6,5-9,3 €/m² |
| D4 — Tovere e frazioni costiere | 5,1-7,3 €/m² | 4,0-5,3 €/m² | 4,1-5,7 €/m² |
| E1 — Pogerola e frazioni interne | 3,1-4,2 €/m² | 2,9-4,0 €/m² | 3,0-4,1 €/m² |
| R1 — Resto del territorio | 3,9-4,3 €/m² | 3,7-4,1 €/m² | 3,8-4,2 €/m² |
Il canone in centro storico oscilla oggi tra 9,6 e 14,2 €/m²/mese. Confrontato con il reddito medio dichiarato (26.321 € l’anno, dato MEF sull’anno d’imposta 2024, unica annualità già estratta in questa fase) un bilocale di 60 m² in centro storico costa fra 576 e 852 € al mese, fra il 26% e il 39% del reddito medio annuo diviso su dodici mesi. È un rapporto prezzo/reddito indicativo, costruito qui incrociando due fonti che nel documento di lavoro restano ancora separate: andrebbe raffinato con la distribuzione per fasce di reddito, non ancora estratta, prima di trarne conclusioni definitive sulla sostenibilità per un residente medio. Per contesto: la soglia convenzionalmente usata in Italia per definire “sostenibile” un canone è il 30% del reddito familiare; un affitto che ne assorbe fra un quarto e quasi i due quinti (calcolato peraltro sul reddito medio, non sul reddito mediano né sulla fascia più bassa, che con ogni probabilità paga una quota ancora maggiore) colloca il centro storico di Amalfi in una fascia di attenzione, non ancora in una emergenza dimostrata, ma abbastanza vicina alla soglia da meritare la distribuzione per fasce prima di derubricare il problema.
Cosa i dati aperti non dicono ancora
Il punto di questo articolo non è chiudere il caso. È mostrare esattamente dove il caso si chiude e dove resta aperto, perché è lì che si gioca la differenza fra un allarme fondato e uno slogan. Riassumendo per blocco:
- Seconde case, sfitto e affitto breve non sono distinguibili su base catastale. Il 44,5% di abitazioni “non occupate” al censimento è un numero enorme ma composito. La prima stima indiretta (i circa 448 alloggi interi in affitto breve rilevati su Airbnb) è coerente per ordine di grandezza con le 674 strutture del registro CIN nazionale, ma resta una stima indiretta, non una scomposizione ufficiale del dato catastale.
- Non esiste ancora una serie storica sulla pressione ricettiva. Sappiamo che oggi Amalfi ha 62,2 posti letto ogni 100 abitanti; non sappiamo se questo rapporto sia cresciuto insieme al calo della popolazione residente o indipendentemente da esso, perché manca una serie 2019-2026 comparabile a quella demografica.
- Mancano gli affitti a lungo termine. Nessuna rilevazione, in questa fase, sui portali di annunci per la locazione residenziale ordinaria (Idealista, Immobiliare.it); il termine di paragone più diretto per capire cosa resta ed a quali condizioni, per chi cerca casa per viverci.
- Mancano i contratti di locazione effettivamente registrati (canone libero/concordato) presso l’Agenzia delle Entrate che darebbero il prezzo reale pagato e non solo il riferimento fiscale OMI.
- Manca la proprietà. Non sappiamo quanti immobili ad Amalfi sono intestati a persone giuridiche piuttosto che a persone fisiche residenti o non residenti, un dato che il Comune potrebbe richiedere in forma aggregata, mai nominativa, all’Agenzia delle Entrate.
- Mancano le pratiche edilizie di cambio destinazione d’uso, che direbbero quante unità sono state convertite formalmente da residenziale a ricettivo negli ultimi anni, dato che sta nel SUE/SUAP comunale, non in nessuna fonte aperta.
Nessuno di questi buchi è casuale: sono tutti dati che nascono negli archivi comunali (anagrafe, SUAP, catasto) o che il Comune può richiedere in forma aggregata all’Agenzia delle Entrate. La ricerca sulle fonti aperte è arrivata al limite di quello che si può fare senza la collaborazione dell’amministrazione.
Cosa è già in cantiere
Un’ultima nota, in chiusura più che in apertura perché è così che va pesata: Amalfi ha 14 progetti PNRR assegnati (7 conclusi, 7 in corso) per 6,07 milioni di euro (1.327,52 € per abitante) e 49 opere pubbliche censite in BDAP per 40,4 milioni, pari a 8.829,57 € per abitante. Sono cifre importanti in rapporto a una popolazione di poco più di 4.500 persone, ma dicono ancora poco sul tema specifico di questo articolo: non è stato ancora verificato se tra i 14 progetti PNRR o le 49 opere BDAP figuri qualcosa in tema di edilizia residenziale pubblica o sociale. Sarebbe la leva concreta da segnalare, perché a differenza di ogni altro punto di questo articolo non richiederebbe l’attivazione di un nuovo processo: significherebbe che qualcosa è già finanziato e in corso. La verifica richiede di scendere nell’elenco progetti per missione e settore, dato disponibile ma non ancora estratto a questo livello di dettaglio.
Due pressioni sullo stesso spazio
Vale la pena chiudere il cerchio con l’articolo precedente, perché i due esercizi misurano due facce dello stesso oggetto. Lì la domanda era quanti visitatori giornalieri regge fisicamente il centro storico: la risposta, fra 350 e 2.900 al giorno a seconda dello scenario, dipendeva in larga parte da quanto spazio pedonale i dehors sottraggono, il 27% della superficie netta, con Piazza dei Dogi che passa da piazza a corridoio fra i tavoli. Qui la domanda è quante delle case dietro quelle piazze sono ancora abitate stabilmente e la risposta provvisoria è: meno della metà con certezza, in un quadro compatibile (ma non ancora dimostrato) con una sostituzione progressiva della residenzialità con l’ospitalità turistica.
Sono due pressioni diverse sullo stesso perimetro fisico e condividono più strumenti di governo di quanto sembri a prima vista. Il regolamento comunale sulle destinazioni d’uso, le SCIA per l’attività ricettiva extralberghiera, la disciplina delle locazioni brevi: sono leve che incidono sia su quante case restano residenziali sia, indirettamente, su quanti letti turistici il centro storico continua ad aggiungere a un tessuto che fatica già a reggere i flussi giornalieri. Una policy che guardasse solo alla capacità di carico pedonale, senza guardare a cosa succede allo stock abitativo, rischierebbe di intervenire sul sintomo (la folla in piazza a Ferragosto) lasciando intatta la causa strutturale che la produce nel tempo: un centro storico sempre più configurato per essere visitato e sempre meno per essere abitato.
In sintesi
Amalfi perde popolazione da sette anni, più rapidamente tra i più giovani. Il saldo migratorio interno (chi si trasferisce verso altri comuni italiani) è stato fortemente negativo nel triennio 2021-2023, un pattern compatibile con lo stress abitativo ma non ancora una prova. Quasi una abitazione censita su due non risulta occupata stabilmente ed almeno il 13% dello stock abitativo comunale è oggi verificabile nel circuito degli affitti brevi attraverso una sola piattaforma. I prezzi di vendita e locazione hanno un gradiente centro-periferia superiore a tre volte, stabile da anni e in crescita più marcata proprio dove si concentra la pressione turistica.
Sono abbastanza dati per prendere sul serio l’ipotesi. Non sono ancora abbastanza per trasformarla in un numero definitivo di quante case lo stress abitativo sottrae davvero alla residenzialità, quel numero richiede il catasto, i cambi di destinazione d’uso e gli affitti a lungo termine e nessuna di queste tre fonti è oggi pubblica a livello comunale.
Fonti di questo articolo:
– anagrafe comunale
– ISTAT (bilancio demografico, censimento permanente)
– MEF — Dipartimento delle Finanze
– Banca Dati nazionale delle strutture ricettive (Ministero del Turismo)
– rilevazione diretta georeferenziata su Airbnb.it
– Agenzia delle Entrate — Osservatorio del Mercato Immobiliare
– Italia Domani (PNRR) e BDAP-MOP.
Dove un dato è ancora parziale o richiede la collaborazione del Comune, è segnalato esplicitamente nel testo.
Per la versione completa del documento di lavoro, con l’inventario integrale dei dati mancanti, scriveteci dalla pagina Contatti.